Tapu Harcı Hesaplama: Oranı, Matrahı, Kim Öder ve Nasıl Ödenir?
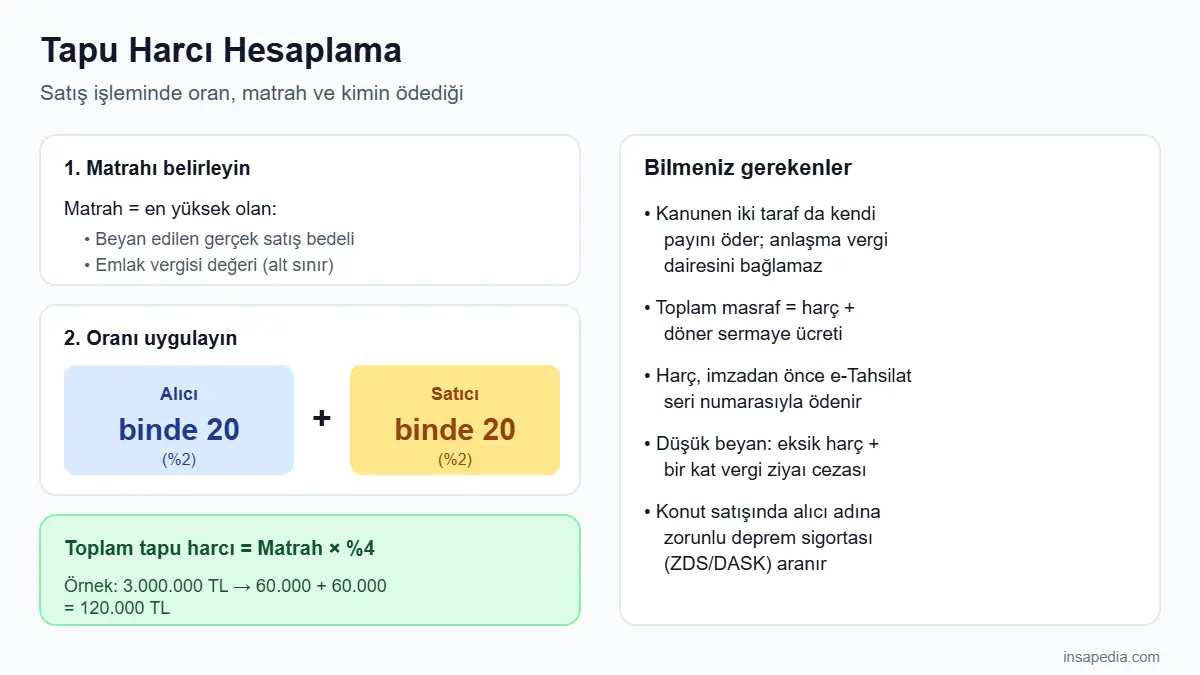
Tapu harcı, bir taşınmazın satışı, devri veya üzerinde hak kurulması gibi tapu işlemlerinde devlete ödenen harçtır. Satış işleminde tapu harcı, alıcı ve satıcı için ayrı ayrı binde 20, yani toplamda satış bedelinin %4’ü kadardır. Harcın hesaplandığı tutar (matrah), tapuda beyan edilen satış bedelidir; ancak bu tutar taşınmazın emlak vergisi değerinden az olamaz.
Hesap aracına git ↓
Bu rehberde tapu harcı hesaplamanın formülünü, harcı kimin ödediğini, tapu masrafını oluşturan diğer kalemleri, ödemenin nasıl yapıldığını ve düşük beyanın cezasını örneklerle anlatıyoruz. Yazının ortasındaki hesap aracıyla kendi alım-satımınızın tapu harcını, alıcı ve satıcı paylarını ve toplam tapu masrafını birkaç saniyede hesaplayabilirsiniz.
Tapu Harcı Nedir?
Tapu harcı, 492 sayılı Harçlar Kanunu’na bağlı (4) sayılı tarifede düzenlenen ve tapu müdürlüklerinde yapılan işlemler karşılığında alınan bir mali yükümlülüktür. Bir ev, arsa, tarla veya işyerinin mülkiyeti el değiştirdiğinde, yani satış, trampa ya da ölünceye kadar bakma sözleşmesiyle devredildiğinde, hem devreden (satıcı) hem de devralan (alıcı) harç öder.
Tapu harcı bir vergi türüdür ve Gelir İdaresi Başkanlığı’nın (GİB) denetimindedir. Harçlar Kanunu’na göre harca tabi işlemler, harç ödenmeden yapılamaz. Bu nedenle tapu müdürlüğü, satış işlemini harç ve döner sermaye ücreti ödendikten sonra imzaya açar. Tapu harcı; ev, arsa veya tarla gibi gayrimenkulün türüne göre değişmez. Konut, işyeri, arsa ve arazi satışlarında aynı oran uygulanır. Arsa ile arazi arasındaki farkı merak ediyorsanız arsa ve arazi farkı yazımıza bakabilirsiniz.
Tapu Harcı Oranı Ne Kadar?
Satış işlemlerinde uygulanan tapu harcı oranı, (4) sayılı tarifenin “I- Tapu işlemleri” bölümünün 20/a fıkrasında belirlenmiştir. Oran 22 Eylül 2012’den bu yana binde 20’dir; Cumhurbaşkanı kararıyla değiştirilebilir.
| Taraf | Oran | Yüzde karşılığı | Örnek: 3.000.000 TL matrahta |
|---|---|---|---|
| Alıcı | Binde 20 | %2 | 60.000 TL |
| Satıcı | Binde 20 | %2 | 60.000 TL |
| Toplam | Binde 40 | %4 | 120.000 TL |
Aynı oran trampa (takas) ve ölünceye kadar bakma sözleşmesine dayalı devirlerde de uygulanır. Bağış, miras, ipotek veya kat irtifakı gibi işlemlerde ise oran ve matrah farklıdır; bunlara aşağıda ayrıca değiniyoruz.
Tapu Harcı Nasıl Hesaplanır?
Tapu harcı hesaplamanın formülü basittir:
Tapu harcı (her taraf için) = Harç matrahı × 20 / 1.000
Toplam tapu harcı = Harç matrahı × 40 / 1.000
Hesapta asıl dikkat edilmesi gereken nokta, “harç matrahı”nın doğru belirlenmesidir.
Harç matrahı: beyan edilen bedel mi, emlak vergisi değeri mi?
Harç matrahı, taraflarca tapuda beyan edilen gerçek satış bedelidir. Ancak bu bedel, taşınmazın bulunduğu belediyenin emlak vergisi için belirlediği değerden (halk arasında “rayiç değer” olarak da bilinir) düşük olamaz. Kısacası, beyan edilen satış bedeli ile emlak vergisi değerinden hangisi yüksekse harç onun üzerinden alınır.
Bu kural, 7566 sayılı Kanun’la 19 Aralık 2025’ten itibaren (4) sayılı tarifenin 20/a fıkrasında “emlak vergisi değerinden az olmamak üzere beyan edilen devir ve iktisap bedeli” şeklinde açıkça yazılmıştır. Böylece matrahın gerçek satış bedeli olduğu, emlak vergisi değerinin ise yalnızca alt sınır olduğu netleşmiştir. Emlak vergisi değerinin üzerinde ama gerçek bedelin altında yapılan bir beyan da düşük beyan sayılır.
Örnek tapu harcı hesaplamaları
Örnek 1: Satış bedeli emlak vergisi değerinden yüksek. Bir daire 4.000.000 TL’ye satılıyor; emlak vergisi değeri 2.500.000 TL. Matrah, yüksek olan satış bedelidir:
- Alıcının harcı: 4.000.000 × 20 / 1.000 = 80.000 TL
- Satıcının harcı: 4.000.000 × 20 / 1.000 = 80.000 TL
- Toplam tapu harcı: 160.000 TL
Örnek 2: Satış bedeli emlak vergisi değerinden düşük. Bir arsa 1.800.000 TL’ye satılıyor; emlak vergisi değeri 2.200.000 TL. Bu durumda harç, satış bedeli üzerinden değil 2.200.000 TL üzerinden alınır:
- Alıcının harcı: 2.200.000 × 20 / 1.000 = 44.000 TL
- Satıcının harcı: 44.000 TL
- Toplam tapu harcı: 88.000 TL (satış bedelinin yaklaşık %4,89’u)
Hisseli taşınmazlarda harç, satılan hissenin bedeli üzerinden hesaplanır. Kat mülkiyetli binalarda bağımsız bölümün arsa payı harç tutarını doğrudan etkilemez; esas olan, satılan bölümün beyan edilen bedeli ve emlak vergisi değeridir.
Emlak vergisi değeri nasıl öğrenilir?
Emlak vergisi değeri, taşınmazın bağlı olduğu belediyenin emlak servisinden öğrenilir. Birçok belediye bu bilgiyi e-Belediye ekranlarında veya e-Devlet üzerinden de sunar; değeri gösteren belge, satış öncesinde tapu müdürlüğünce istenebilir. Emlak vergisi değeri her yıl yeniden değerleme oranına göre güncellendiği için önceki yıllara ait bir belgeye dayanmayın; işlem yılına ait değeri öğrenin.
Aşağıdaki araçla matrahı, alıcı ve satıcının paylarını ve döner sermaye ücretiyle birlikte toplam tapu masrafını hesaplayabilirsiniz. Gerçek satış bedelini de girerseniz, düşük beyan yapılması hâlinde ortaya çıkacak eksik harç ve ceza riskini görebilirsiniz.
Tapu Harcını Kim Öder?
Kanuna göre satışta tapu harcını alıcı ve satıcı ayrı ayrı öder: her iki taraf da matrahın binde 20’si kadar harçla yükümlüdür. Piyasada yaygın olan “tapu harcını alıcı öder” uygulaması, kanuni bir kural değil taraflar arasındaki bir anlaşmadır.
Taraflar, harcın tamamını alıcının veya satıcının ödeyeceğini kararlaştırabilir; bu anlaşma kendi aralarında geçerlidir. Ancak vergi dairesini bağlamaz. Örneğin alıcı tüm harcı ödemeyi üstlenip ödemezse, satıcı da kendi payından sorumlu tutulur. Bu nedenle harcın kim tarafından ödeneceğini satış vaadi veya ön sözleşmede yazılı olarak belirlemek, tapu günü yaşanabilecek tartışmaları önler.
Müteahhitten konut alımında da kural değişmez: müteahhit satıcı, siz alıcı olarak kendi payınızı ödersiniz. Kat karşılığı inşaatta arsa sahibine ve müteahhide yapılan devirlerde ise her devir ayrı bir işlem olarak harca tabidir. Bina henüz tamamlanmadan yapılan satışların tapuda nasıl göründüğünü kat irtifakı yazımızda anlattık.
Tapu Masrafı: Harç, Döner Sermaye ve Diğer Giderler
“Tapu masrafı ne kadar?” sorusunun cevabı yalnızca harçtan ibaret değildir. Tapuda bir satış işlemi için ödenen başlıca kalemler şunlardır:
- Tapu harcı: Alıcı ve satıcı için ayrı ayrı binde 20.
- Döner sermaye ücreti: Tapu ve Kadastro Genel Müdürlüğü’nün (TKGM) işlem hizmet bedelidir. 6083 sayılı Kanun’a göre her yıl belirlenen gösterge tutarı, taşınmazın bulunduğu yerin katsayısıyla çarpılarak hesaplanır ve her bağımsız bölüm için ayrı alınır. Tutarı yıldan yıla değiştiği için hesap aracında kendiniz girebilirsiniz; işlem başvurusunda tapu müdürlüğü size bildirir.
- Zorunlu deprem sigortası (ZDS/DASK): Konut niteliğindeki taşınmazların satışında, alıcı adına düzenlenmiş geçerli bir zorunlu deprem sigortası poliçesi aranır. Satıcının eski poliçesi alıcıya devredilmez.
- Değerleme (ekspertiz) ücreti: Konut kredisiyle alımda banka tarafından istenir.
- İpotek işlemleri: Kredili alımda ipotek tesisi için ayrıca işlem ücreti ödenir.
- Emlakçı komisyonu: Tapu masrafı değildir ama bütçeye dâhil edilmelidir.
Alım bütçenizi hazırlarken harç ve döner sermayeyi toplayıp üzerine sigorta, ekspertiz ve varsa kredi masraflarını eklemeniz gerçekçi bir toplam verir.
Tapu Harcı Nasıl ve Ne Zaman Ödenir?
Tapu harcı, satış işleminden önce ve işlem günü imzadan önce ödenir. Süreç genellikle şöyle ilerler:
- Başvuru: Satış başvurusu Web Tapu (webtapu.tkgm.gov.tr) üzerinden, e-Devlet ile veya doğrudan tapu müdürlüğüne yapılır. Başvuruda taşınmaz bilgileri ve tarafların beyan ettiği satış bedeli girilir.
- Harç ve ücretin hesaplanması: Tapu müdürlüğü, beyan edilen bedel ile emlak vergisi değerini karşılaştırarak harcı ve döner sermaye ücretini hesaplar.
- Ödeme bilgisinin gönderilmesi: Taraflara, başvuruda verilen telefon numarasına harç ödemesi için e-Tahsilat seri numarası kısa mesajla iletilir.
- Ödeme: Harç; Dijital Vergi Dairesi’ndeki “Hızlı Ödeme – Tapu Harcı Ödeme” ekranından, anlaşmalı bankaların internet ve mobil şubelerinden veya vergi dairesi veznelerinden ödenebilir. Ödemede kimlik numarası (yabancılar için yabancı kimlik veya vergi numarası) ile e-Tahsilat seri numarası kullanılır.
- Randevu ve imza: Ödemeler sisteme yansıdıktan sonra taraflar randevu saatinde tapu müdürlüğünde imza atar ve yeni tapu düzenlenir.
Harcın kimin adına tahakkuk ettiğine dikkat edin: alıcı ve satıcı için ayrı ödeme kayıtları oluşturulur. Taraflardan biri tüm harcı üstlenmişse, iki kaydı da o kişi ödeyebilir.
Düşük Beyanın Riskleri ve Cezası
Tapuda satış bedelini gerçek bedelin altında göstermek, kısa vadede harçtan tasarruf gibi görünse de ciddi riskler taşır. GİB, gerçek satış bedelinin beyan edilmemesi veya harcın emlak vergisi değerinin altındaki bir tutar üzerinden ödenmesi hâlinde eksik ödenen harcın bir kat vergi ziyaı cezasıyla birlikte hem alıcıdan hem de satıcıdan alınacağını açıkça duyurmaktadır.
- Ceza artırıldı: Harçlar Kanunu’nun 63. maddesindeki düşük beyan cezası, 7566 sayılı Kanun’la 19 Aralık 2025’ten itibaren “%25” yerine “bir kat” olarak uygulanmaktadır. Yani eksik ödenen harç kadar ceza ödenir; buna gecikme faizi eklenir.
- Tespit kolaylaştı: Konut kredisi değerleme raporları, banka ödeme kayıtları ve ilan fiyatları gibi veriler, beyan edilen bedelle karşılaştırılabilmektedir. Kredi tutarının tapudaki satış bedelinden yüksek olması, düşük beyanın en sık ortaya çıktığı durumdur.
- İleride vergi riski: Alıcı açısından düşük gösterilen alış bedeli, taşınmazı beş yıl içinde satarsa ödeyeceği değer artış kazancı vergisini artırır. Çünkü kazanç, düşük gösterilen alış bedeli üzerinden hesaplanır.
- Uyuşmazlıkta zarar: Satışın iptali, ayıp veya önalım (şufa) davalarında iade edilecek bedel çoğu zaman tapudaki bedel üzerinden tartışılır; düşük beyan, parasını ödeyen tarafı zor durumda bırakır.
Düşük beyanda bulunduğunu fark eden taraflar, durum vergi dairesince tespit edilmeden önce kendiliğinden dilekçe vererek Vergi Usul Kanunu’nun 371. maddesindeki pişmanlık hükümlerinden yararlanabilir. Bu durumda vergi ziyaı cezası kesilmez; eksik harç, pişmanlık zammıyla birlikte ödenir. Ceza kesilmişse uzlaşma, cezada indirim veya dava yolları açıktır.
Kredili Alımda ve Yabancılara Satışta Tapu Harcı
Konut kredisiyle alım: Tapu harcının oranı ve matrahı kredili alımda da aynıdır; banka harcı karşılamaz, alıcı ve satıcı kendi paylarını öder. Banka, kredi vermeden önce taşınmazın değerini lisanslı bir değerleme uzmanına tespit ettirir. Değerleme raporundaki değer, tapuda beyan edilen satış bedelinden belirgin şekilde yüksekse bu fark, düşük beyan şüphesini doğurur. Kredi tutarı da tapudaki bedeli aşmamalıdır. Kredili alımda ayrıca ipotek işlemi yapılır ve bunun için ek bir işlem ücreti ödenir.
Yabancılara satış: Yabancı uyruklu alıcılara yapılan satışlarda tapu harcı oranı değişmez; alıcı ve satıcı yine ayrı ayrı binde 20 öder. Ancak yabancılara yapılan satışlarda taşınmaz için değerleme raporu istenir ve beyan edilen bedel bu raporla birlikte değerlendirilir. Yabancı alıcı, harç ödemesinde yabancı kimlik numarası veya vergi numarasını kullanır. İşlemlerde yeminli tercüman bulundurulması da gerekebilir.
Her iki durumda da en sağlıklı yol, gerçek satış bedelini beyan etmek ve hesap aracındaki toplam masrafı satın alma bütçesine baştan eklemektir.
Satış Dışındaki İşlemlerde Tapu Harcı
Tapu harcı yalnızca satışta değil, tapuda yapılan birçok işlemde alınır; ancak oran ve matrah işlem türüne göre değişir:
- Bağış (hibe): Karşılıksız devirlerde harç, satıştan farklı kurallarla hesaplanır. Bağışı alan kişi ayrıca veraset ve intikal vergisi beyannamesi verir.
- Miras (intikal): Mirasçılar adına tescilde ve sonrasında mirasçılar arasında yapılan paylaşımda farklı harç kuralları uygulanır; veraset ve intikal vergisi ayrı bir yükümlülüktür.
- Kat irtifakı ve kat mülkiyeti: Kat irtifakı kurulması ve bina tamamlandıktan sonra iskan ile kat mülkiyetine geçiş de harca tabi tapu işlemleridir.
- İpotek: Kredi için konulan ipoteklerde ayrı harç ve ücret kuralları vardır; konut kredilerinde bazı istisnalar uygulanır.
Bu işlemlerde oranlar sık değiştiği ve işlemin niteliğine göre farklılaştığı için güncel tutarı işlem öncesinde tapu müdürlüğünden teyit etmenizi öneririz.
Tapu Harcı İstisnaları
Bazı işlemler özel kanunlarla tapu harcından muaf tutulmuştur. En sık karşılaşılanlar şunlardır:
- Kentsel dönüşüm (6306 sayılı Kanun, m.7): Riskli yapı veya riskli alan kapsamındaki taşınmazların dönüşüm sürecindeki ilk devir ve tescil işlemleri ile dönüşüm sonucunda yapılan yeni bağımsız bölümlerin hak sahiplerine ilk satış ve devri, şartları sağlanırsa harçtan istisnadır. Sonraki satışlar istisna kapsamında değildir.
- Kamu idareleri: Genel bütçeli idareler ve kanunla muaf tutulan kurumların taraf olduğu bazı işlemler harca tabi değildir.
- Özel kanunlar: Toplu konut, kamulaştırma ve tarım arazilerinin birleştirilmesi gibi konulardaki özel düzenlemeler, belirli işlemlerde istisna öngörür.
İstisnalar kendiliğinden uygulanmaz; şartları gösteren belgelerle başvuru sırasında talep edilmesi gerekir. Harç istisnası, döner sermaye ücretini her zaman kapsamaz.
Tapu Harcında Sık Yapılan Hatalar
- Emlak vergisi değerini “satış bedeli” sanmak: Emlak vergisi değeri yalnızca alt sınırdır; gerçek bedel daha yüksekse onun üzerinden harç ödenir.
- Harç anlaşmasını yazıya dökmemek: Kimin ne ödeyeceği önceden yazılmazsa tapu günü anlaşmazlık çıkar.
- Toplam masrafı yalnızca harç sanmak: Döner sermaye, zorunlu deprem sigortası ve varsa kredi masrafları da bütçeye eklenmelidir.
- Kredi tutarını tapu bedelinin üzerinde tutmak: Bu durum düşük beyanın en kolay tespit edildiği senaryodur.
- Eski yıl belgeleriyle işlem yapmak: Emlak vergisi değeri ve döner sermaye her yıl güncellenir.
- Harç ödemeyi son güne bırakmak: Ödemenin sisteme yansıması zaman alabilir; randevu kaçabilir.
Sıkça Sorulan Sorular
Tapu harcı ne kadar?
Satışta tapu harcı, alıcı ve satıcı için ayrı ayrı binde 20’dir; toplamı matrahın %4’üne eşittir. Matrah, beyan edilen satış bedelidir ve emlak vergisi değerinden düşük olamaz.
Tapu harcı nasıl hesaplanır?
Satış bedeli ile emlak vergisi değerinden yüksek olanı 20 ile çarpıp 1.000’e bölün; bu, bir tarafın ödeyeceği harçtır. Toplam harç için sonucu ikiyle çarpın.
Tapu harcını alıcı mı öder, satıcı mı?
Kanunen her iki taraf da kendi payını öder. Taraflar harcın tamamını birinin ödemesini kararlaştırabilir; ancak bu anlaşma vergi dairesine karşı ileri sürülemez.
Tapu harcı rayiç bedel üzerinden mi ödenir?
Hayır. Harç gerçek satış bedeli üzerinden ödenir; belediyenin emlak vergisi değeri (rayiç değer) yalnızca alt sınırdır. Satış bedeli bu değerin altındaysa harç emlak vergisi değeri üzerinden alınır.
Tapu harcı nereden ödenir?
Dijital Vergi Dairesi’ndeki “Tapu Harcı Ödeme” ekranından, anlaşmalı bankaların internet ve mobil şubelerinden veya vergi dairesi veznelerinden; kimlik numarası ve kısa mesajla gelen e-Tahsilat seri numarasıyla ödenir.
Tapu harcı taksitle ödenebilir mi?
Harç, işlemden önce tamamı ödenmeden tapu işlemi yapılamaz. Bazı bankalar kredi kartıyla ödeme imkânı sunsa da bu, bankayla aranızdaki bir taksitlendirmedir; vergi dairesine karşı harç peşin ödenmiş olur.
Düşük beyanın cezası nedir?
Eksik ödenen harç, bir kat vergi ziyaı cezası ve gecikme faiziyle birlikte hem alıcıdan hem satıcıdan alınır. Tespit öncesinde pişmanlıkla başvurulursa ceza kesilmez.
Arsa ve tarla satışında tapu harcı farklı mı?
Hayır. Satış işleminde konut, işyeri, arsa ve tarla için aynı oran (her taraf için binde 20) ve aynı matrah kuralı uygulanır.
Bu yazı genel bilgilendirme amaçlıdır ve vergi danışmanlığı yerine geçmez. Harç oranları, döner sermaye ücretleri ve istisnalar mevzuat değişiklikleriyle güncellenebilir; işlem öncesinde ilgili tapu müdürlüğünden ve vergi dairesinden güncel bilgi alın.
İlgili Yazılar
- Yapı Ruhsatı Harçları Hesaplama
- Arsa Payı Nedir, Nasıl Hesaplanır?
- Kat İrtifakı Nedir, Nasıl Kurulur?
- İskan Nedir, Nasıl Alınır?
- Gayrimenkul Nedir?
- Kira Sözleşmesi Örneği
- İmar Durumu Sorgulama